Riba menjadi salah satu perkara besar dalam ajaran Islam karena bersentuhan langsung dengan harta, utang, jual beli, dan cara manusia mencari rezeki. Dalam kehidupan sehari hari, pembahasan riba tidak hanya muncul di ruang kajian fikih, tetapi juga dalam percakapan keluarga, transaksi usaha, pinjaman, tabungan, cicilan, hingga layanan keuangan yang dipakai masyarakat luas.
Islam tidak melarang manusia mencari keuntungan. Islam juga tidak menutup ruang bagi perdagangan, kerja sama usaha, investasi, dan perputaran harta. Yang dilarang adalah tambahan yang lahir dari cara batil, menekan pihak yang membutuhkan, atau membuat uang bertambah hanya karena waktu berjalan tanpa ada jual beli yang benar, kerja nyata, atau risiko usaha yang adil. Karena itu, pembahasan hukum riba dalam Islam perlu dipahami dengan jernih, bukan sekadar sebagai istilah agama, melainkan sebagai pagar syariat dalam urusan harta.
Riba dalam Islam Bukan Sekadar Tambahan Uang
Riba secara bahasa berarti tambahan atau pertambahan. Dalam pembahasan fikih, riba dipahami sebagai tambahan tertentu yang disyaratkan dalam transaksi utang piutang atau pertukaran barang ribawi tanpa aturan syariat. Majelis Ulama Indonesia dalam Fatwa Nomor 1 Tahun 2004 menjelaskan bunga sebagai tambahan dalam transaksi pinjaman uang yang dihitung dari pokok pinjaman, berdasarkan tempo waktu, ditentukan pasti di muka, dan umumnya memakai persentase. Fatwa yang sama juga menyebut riba sebagai tambahan tanpa imbalan yang dibenarkan syariat.
Penjelasan ini penting karena tidak semua tambahan dalam transaksi otomatis disebut riba. Keuntungan jual beli berbeda dengan riba. Seorang pedagang boleh mengambil laba dari barang yang ia jual, selama akadnya jelas, harga diketahui, barangnya halal, dan tidak ada penipuan. Seorang pemilik usaha juga boleh memperoleh bagi hasil dari kerja sama yang sah, selama pembagian keuntungan dan risiko disepakati dengan benar.
Yang menjadi persoalan adalah tambahan yang melekat pada utang. Misalnya seseorang meminjam uang lalu diwajibkan mengembalikan lebih besar dari pokok pinjaman karena tenggat waktu. Tambahan seperti ini masuk wilayah yang sangat serius dalam fikih riba, apalagi bila jumlahnya sudah ditentukan sejak awal sebagai syarat pinjaman.
Al Quran Menegaskan Riba sebagai Perkara Haram
Larangan riba dalam Al Quran datang dengan bahasa yang sangat kuat. Surat Al Baqarah ayat 275 menyebut bahwa orang yang memakan riba digambarkan tidak dapat berdiri kecuali seperti orang yang kerasukan setan. Ayat itu juga membantah anggapan bahwa jual beli sama dengan riba, lalu menegaskan bahwa Allah menghalalkan jual beli dan mengharamkan riba.
“Padahal Allah telah menghalalkan jual beli dan mengharamkan riba.”
Ayat ini menjadi dasar besar dalam fikih muamalah. Allah tidak memusuhi aktivitas ekonomi, sebab jual beli justru dihalalkan. Yang ditolak adalah transaksi yang menjadikan kebutuhan orang lain sebagai pintu untuk memungut tambahan tanpa imbalan yang sah.
Pada ayat berikutnya, Al Quran menyebut bahwa Allah memusnahkan riba dan menyuburkan sedekah. Kalimat ini memperlihatkan perbedaan jalan harta yang diberkahi dan harta yang terlihat bertambah tetapi kehilangan keberkahan. Sedekah tampak mengurangi harta secara hitungan lahir, tetapi Allah menyuburkannya dengan pahala, ketenangan, dan kebaikan sosial. Riba tampak menambah angka, tetapi membawa ancaman berat di sisi Allah.
Perintah Meninggalkan Sisa Riba untuk Orang Beriman
Larangan riba tidak berhenti pada nasihat umum. Surat Al Baqarah ayat 278 memanggil orang beriman agar bertakwa kepada Allah dan meninggalkan sisa riba yang belum diambil. Redaksi ayat ini menunjukkan bahwa seorang muslim tidak cukup hanya mengetahui hukum riba, tetapi juga diminta mengambil sikap saat masih ada hak yang bercampur dengan tambahan haram.
“Wahai orang orang yang beriman! Bertakwalah kepada Allah dan tinggalkan sisa riba yang belum dipungut jika kamu orang beriman.”
Seruan ini sangat tegas karena memakai panggilan iman. Artinya, urusan riba bukan perkara kecil yang bisa dipisahkan dari kualitas ketakwaan. Ketika seorang muslim sadar bahwa sebuah akad mengandung riba, jalan yang benar adalah berhenti, memperbaiki akad, dan tidak lagi mengambil tambahan yang tidak halal.
Dalam kehidupan masyarakat, ayat ini sering menjadi pegangan bagi orang yang ingin membersihkan penghasilan. Ada yang mulai meninjau ulang pola pinjaman, ada yang memindahkan transaksi ke lembaga syariah, ada yang berhenti memberi pinjaman berbunga kepada kerabat, dan ada pula yang lebih berhati hati sebelum menandatangani perjanjian keuangan.
Hadis Nabi Memberi Peringatan Keras tentang Riba
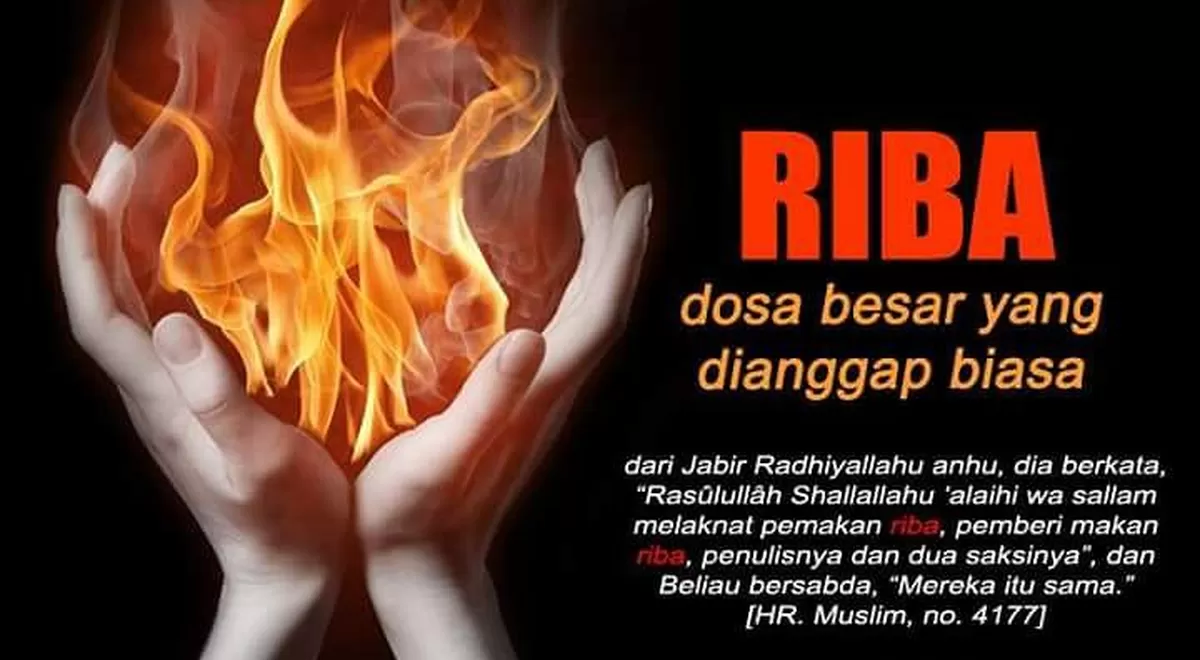
Rasulullah SAW juga memberi peringatan keras tentang riba. Dalam hadis dari Jabir radhiyallahu anhu, Nabi SAW melaknat pihak yang memakan riba, yang memberi riba, pencatat transaksi riba, serta dua orang saksinya. Dalam riwayat itu disebutkan bahwa mereka sama dalam dosa.
“Rasulullah shallallahu alaihi wa sallam melaknat pemakan riba, penyetor riba, penulis transaksi riba dan dua saksi yang menyaksikan transaksi riba. Kata beliau, semuanya sama dalam dosa.”
Hadis ini menunjukkan bahwa riba tidak hanya menyangkut orang yang menikmati tambahan. Pihak yang membantu tegaknya transaksi riba juga mendapat peringatan. Karena itu, pekerjaan, jabatan, atau peran administratif yang secara langsung menguatkan akad riba perlu diperhatikan oleh seorang muslim.
Dalam riwayat lain yang tercantum dalam kitab hadis, Rasulullah SAW juga disebut melaknat orang yang memakan riba, yang membayarnya, yang menulisnya, dan yang menyaksikannya. Riwayat semacam ini memperlihatkan bahwa riba bukan sekadar cacat pada angka transaksi, tetapi kerusakan akad yang menyeret banyak pihak.
Jenis Riba yang Sering Dibahas Ulama
Para ulama membahas riba dalam beberapa bentuk. Pembagian ini membantu masyarakat memahami bahwa riba tidak hanya muncul dalam pinjaman uang, tetapi juga bisa terjadi dalam pertukaran barang tertentu bila syarat syariat dilanggar.
Riba Nasi’ah
Riba nasi’ah adalah tambahan yang muncul karena penangguhan pembayaran. Bentuk paling mudah dipahami adalah utang yang harus dibayar lebih besar karena adanya tenggat waktu. Seseorang meminjam satu juta, lalu wajib mengembalikan satu juta dua ratus ribu karena pinjaman diberikan selama satu bulan. Tambahan yang disyaratkan karena waktu inilah yang menjadi inti riba nasi’ah.
MUI menyatakan bahwa pembungaan uang saat ini telah memenuhi kriteria riba yang terjadi pada zaman Rasulullah SAW, yakni riba nasi’ah. Fatwa tersebut menyebut pembungaan uang sebagai salah satu bentuk riba dan riba hukumnya haram.
Riba Fadhl
Riba fadhl terjadi dalam pertukaran barang ribawi sejenis dengan takaran atau nilai yang tidak sama. Dalam hadis, barang seperti emas, perak, gandum, jelai, kurma, dan garam disebut dalam pembahasan pertukaran yang harus dilakukan secara setara bila sejenis dan tunai saat terjadi akad. Riwayat hadis menyebut larangan menjual emas dengan emas, perak dengan perak, gandum dengan gandum, dan barang lain yang sejenis kecuali sama kadar dan langsung diserahterimakan.
Contoh sederhananya adalah menukar emas lama dengan emas baru sejenis secara tidak setara tanpa pemisahan akad jual beli yang benar. Dalam fikih, pertukaran barang ribawi perlu mengikuti aturan agar tidak berubah menjadi riba.
Riba Qardh
Riba qardh adalah manfaat tambahan yang disyaratkan dalam akad pinjaman. Pinjaman dalam Islam pada dasarnya adalah akad tolong menolong. Karena itu, pemberi pinjaman tidak boleh mensyaratkan keuntungan dari orang yang meminjam.
Misalnya seseorang berkata, “Saya pinjamkan uang ini, tetapi bulan depan kamu harus mengembalikan lebih.” Syarat tambahan seperti ini merusak akad pinjaman. Berbeda halnya bila peminjam mengembalikan lebih secara sukarela tanpa syarat sejak awal, tanpa kebiasaan yang mengikat, dan tanpa tekanan dari pemberi pinjaman. Perbedaan ini perlu dijaga agar tidak mencampuradukkan hadiah tulus dengan tambahan yang diwajibkan.
Perbedaan Jual Beli dan Riba yang Sering Disalahpahami
Sebagian orang masih bertanya, mengapa jual beli boleh mengambil untung, sementara pinjaman berbunga dilarang. Pertanyaan ini sebenarnya sudah dijawab oleh Al Quran ketika menyebut bahwa sebagian orang berkata jual beli sama dengan riba, lalu Allah menegaskan bahwa jual beli dihalalkan dan riba diharamkan.
Dalam jual beli, ada barang atau jasa yang berpindah. Ada proses kepemilikan, ada harga yang disepakati, ada risiko barang, ada kemungkinan rugi, dan ada kegiatan ekonomi nyata. Penjual bisa untung karena ia membeli barang, menyimpan, mengelola, menawarkan, lalu menjualnya.
Dalam riba utang, tambahan muncul karena uang dipinjamkan dan waktu berjalan. Pemberi pinjaman meminta lebih tanpa ikut menanggung risiko usaha peminjam. Bila peminjam rugi, ia tetap harus membayar tambahan. Bila terlambat, tambahan bisa bertambah lagi. Di sinilah unsur kezaliman terlihat jelas.
Hukum Bunga Bank Menurut Fatwa MUI
Pembahasan riba di Indonesia sering bersentuhan dengan bunga bank. Dalam Fatwa MUI Nomor 1 Tahun 2004, pembungaan uang dinyatakan memenuhi kriteria riba nasi’ah. Fatwa tersebut menegaskan bahwa pembungaan uang termasuk salah satu bentuk riba dan riba haram hukumnya. MUI juga menyebut praktik pembungaan tersebut haram, baik dilakukan oleh bank, asuransi, pasar modal, pegadaian, koperasi, lembaga keuangan lain, maupun individu.
Fatwa ini memberi pegangan bagi umat Islam Indonesia yang ingin lebih berhati hati dalam urusan keuangan. Namun, fatwa tersebut juga membahas keadaan wilayah yang belum memiliki jaringan lembaga keuangan syariah. Dalam kondisi seperti itu, transaksi di lembaga konvensional diperbolehkan berdasarkan prinsip darurat atau hajat.
Penjelasan ini menunjukkan bahwa fikih tidak menutup mata terhadap keadaan masyarakat. Akan tetapi, ketika pilihan syariah sudah tersedia dan mudah dijangkau, seorang muslim diarahkan untuk menghindari transaksi yang berbasis bunga.
Bentuk Riba yang Dekat dengan Kehidupan Sehari Hari
Riba bisa hadir dalam banyak bentuk. Tidak semuanya memakai nama riba. Kadang disebut bunga, biaya tambahan, penalti berbunga, jasa pinjaman, atau persentase pengembalian. Nama boleh berbeda, tetapi yang diperiksa dalam fikih adalah akad dan syaratnya.
Beberapa bentuk yang perlu diwaspadai antara lain:
- Pinjaman uang dengan syarat pengembalian lebih besar dari pokok.
- Denda keterlambatan yang menjadi keuntungan pemberi pinjaman.
- Cicilan berbunga yang total tambahannya dihitung dari tenor.
- Utang dagang yang bertambah karena pembeli terlambat membayar.
- Tukar menukar emas atau uang sejenis secara tidak tunai dan tidak setara.
- Layanan pinjaman cepat yang memotong biaya besar di awal dan tetap menagih penuh.
- Arisan atau simpan pinjam yang mensyaratkan tambahan bagi pihak tertentu.
Tidak semua biaya dalam transaksi otomatis riba. Biaya administrasi yang benar benar mengganti ongkos layanan bisa berbeda pembahasannya dengan bunga. Namun bila biaya itu hanya nama lain dari tambahan atas pinjaman, hukumnya perlu dicermati.
Cara Menjauhi Riba saat Mengatur Keuangan
Menjauhi riba bukan berarti berhenti berusaha atau menutup diri dari kebutuhan ekonomi. Islam memberi banyak jalan halal untuk mengelola harta. Seorang muslim bisa berdagang, bekerja, membuka usaha, bekerja sama dengan sistem bagi hasil, menyewa barang, atau memakai akad syariah yang jelas.
Langkah pertama adalah memahami akad sebelum tanda tangan. Jangan hanya melihat jumlah cicilan atau kemudahan pencairan. Perhatikan apakah ada tambahan karena waktu, apakah ada bunga berjalan, apakah ada penalti yang menjadi keuntungan pemberi dana, dan apakah akadnya sudah sesuai syariat.
Langkah kedua adalah membedakan kebutuhan dan keinginan. Banyak orang masuk pinjaman berbunga bukan karena benar benar terdesak, tetapi karena ingin membeli barang yang belum mampu dibayar. Islam mengajarkan kehati hatian dalam utang karena utang membawa tanggung jawab dunia dan akhirat.
Langkah ketiga adalah memilih lembaga atau skema yang diawasi prinsip syariah saat tersedia. Produk syariah pun tetap perlu dibaca akadnya, tetapi keberadaan pengawasan syariah memberi jalur yang lebih aman bagi masyarakat yang ingin menghindari bunga.
Utang dalam Islam Tetap Boleh, tetapi Tidak Boleh Menjadi Ladang Riba
Islam tidak mengharamkan utang. Nabi SAW sendiri pernah bermuamalah dengan utang dalam keadaan tertentu. Yang dilarang adalah menjadikan utang sebagai jalan mengambil keuntungan yang disyaratkan dari orang yang sedang membutuhkan.
Utang seharusnya menjadi pertolongan, bukan perangkap. Pemberi pinjaman boleh meminta jaminan, boleh mencatat utang, boleh menentukan waktu pengembalian, dan boleh menagih dengan cara baik. Namun ia tidak boleh mensyaratkan tambahan atas pokok pinjaman.
Bagi peminjam, Islam juga mengajarkan amanah. Menghindari riba tidak berarti boleh menunda pembayaran seenaknya. Orang yang mampu membayar tetapi sengaja menunda tetap tercela. Karena itu, syariat menjaga dua sisi sekaligus, yaitu melarang pemberi pinjaman menzalimi peminjam dan melarang peminjam merugikan pemberi pinjaman.
Mengapa Riba Disebut Dosa Besar
Riba termasuk dosa besar karena larangannya datang secara tegas dalam Al Quran dan hadis. Peringatan dalam Al Baqarah bukan hanya berupa larangan, tetapi juga ancaman keras bagi orang yang kembali mengambil riba setelah datang peringatan. Hadis Nabi SAW juga memakai lafaz laknat, yang menunjukkan jauhnya perkara ini dari rahmat Allah bila dilakukan dengan sengaja dan terus menerus.
Ulama menempatkan riba sebagai dosa besar karena merusak keadilan harta. Riba membuat orang kuat secara modal bisa terus menekan orang yang membutuhkan. Orang yang sedang sempit justru dipaksa membayar tambahan. Bila gagal, beban bertambah. Bila terlambat, tekanan bertambah. Dalam keadaan seperti ini, harta tidak lagi menjadi sarana kebaikan, melainkan alat menjerat sesama.
“Riba bukan hanya soal angka yang bertambah, tetapi soal hati yang mulai terbiasa mengambil keuntungan dari kesempitan orang lain.”
Kalimat ini menggambarkan sisi batin dari larangan riba. Islam ingin harta berputar dengan adil, perdagangan berjalan jujur, dan orang yang membutuhkan pertolongan tidak dijadikan sasaran keuntungan yang zalim.
Jalan Taubat bagi Orang yang Pernah Terlibat Riba
Banyak orang baru menyadari persoalan riba setelah bertahun tahun menjalani transaksi keuangan tertentu. Dalam Islam, pintu taubat selalu terbuka selama seseorang benar benar ingin kembali kepada Allah. Surat Al Baqarah ayat 275 menyebut bahwa siapa yang mendapat peringatan dari Tuhannya lalu berhenti, maka apa yang telah diperolehnya dahulu menjadi urusannya kepada Allah. Ayat ini memberi isyarat bahwa berhenti setelah tahu adalah langkah penting.
Taubat dari riba dapat dimulai dengan mengakui kesalahan, menyesal, berhenti dari akad yang haram bila mampu, tidak mengulanginya, dan memperbaiki transaksi yang masih berjalan. Bila masih terikat kontrak, seseorang bisa mencari jalan penyelesaian yang paling dekat dengan syariat, seperti melunasi lebih cepat bila sanggup, melakukan restrukturisasi yang lebih aman, atau berkonsultasi kepada ahli fikih muamalah.
Bagi orang yang pernah memberi pinjaman berbunga, langkah pentingnya adalah berhenti mengambil tambahan riba. Pokok harta tetap boleh diambil, tetapi tambahan yang disyaratkan karena utang harus ditinggalkan. Inilah ruh dari perintah Al Quran agar orang beriman meninggalkan sisa riba.
Peran Keluarga Muslim dalam Menjaga Harta dari Riba
Keluarga menjadi tempat pertama pendidikan harta halal. Anak anak perlu dikenalkan bahwa rezeki bukan hanya soal banyak, tetapi juga bersih. Suami istri perlu saling mengingatkan sebelum mengambil pinjaman, membeli barang cicilan, memakai paylater, atau menyimpan dana dalam produk yang belum jelas akadnya.
Pembicaraan tentang riba di rumah tidak harus menakutkan. Ia bisa dimulai dari kebiasaan sederhana, seperti mencatat pengeluaran, menahan diri dari utang konsumtif, membangun dana cadangan, dan membiasakan sedekah. Dengan cara ini, keluarga muslim tidak hanya tahu bahwa riba haram, tetapi juga punya kebiasaan yang menjauhkan mereka dari pintu riba.
Orang tua juga bisa memberi contoh dengan tidak mudah meminjamkan uang berbunga kepada saudara, tetangga, atau teman. Bila ingin membantu, bantulah dengan pinjaman tanpa tambahan atau sedekah semampunya. Bila ingin bekerja sama dalam usaha, buat akad bagi hasil yang jelas, bukan pinjaman berbunga yang diberi nama kerja sama.
Harta Halal Lebih Menenangkan daripada Tambahan yang Syubhat
Seorang muslim diajarkan untuk mencari rezeki dengan cara yang halal dan baik. Harta yang halal mungkin tidak selalu tampak paling besar secara angka, tetapi ia membawa ketenangan. Orang yang menjaga diri dari riba sedang menjaga ibadahnya, doanya, keluarganya, dan keberkahan hidupnya.
Dalam urusan riba, sikap hati hati jauh lebih selamat. Bila belum paham sebuah akad, tanyakan kepada orang yang mengerti fikih muamalah. Bila ada dua pilihan, pilih yang lebih bersih. Bila pernah terlanjur, segera perbaiki. Bila sedang diberi kelapangan, bantu orang lain tanpa menjeratnya dengan tambahan yang haram.
Riba mengajarkan satu pelajaran besar bagi umat Islam, bahwa tidak semua pertambahan harta layak dikejar. Ada tambahan yang membuat angka naik, tetapi keberkahan pergi. Ada keuntungan yang terlihat kecil, tetapi menjadi bersih karena lahir dari akad yang halal, usaha yang jujur, dan hati yang takut kepada Allah.